Domain böllerkanone.de kaufen?
Wir ziehen mit dem Projekt
böllerkanone.de um.
Sind Sie am Kauf der Domain
böllerkanone.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain böllerkanone.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
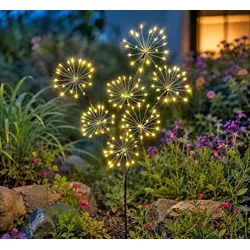
LED-Gartenstecker »Feuerwerk«Funkelnde Lichtakzente für Garten und Terrasse Wenn die Dämmerung einsetzt, entfaltet der LED-Gartenstecker »Feuerwerk« seine besondere Wirkung. Die filigranen Drahtblumen erinnern an ein eingefrorenes Feuerwerk aus Licht und setzen stimmungsvolle Akzente in Beeten, Pflanzgefäßen oder entlang von Wegen. Dabei sorgt das warmweiße Licht für eine angenehme Atmosphäre. Individuell formbar und vielseitig dekorierbar Die feinen Metalläste und Drahtzweige lassen sich nach Belieben biegen und ausrichten. Dadurch entsteht immer wieder ein neues Erscheinungsbild, das sich harmonisch in unterschiedliche Garten- und Dekorationsstile einfügt. Auch auf Terrassen, Balkonen oder bei festlichen Anlässen wird der Gartenstecker zu einem besonderen Blickfang. Warmes Licht für das ganze Jahr Insgesamt 140 warmweiße LEDs verteilen sich auf sieben filigrane Lichtblumen und erzeugen ein eindrucksvolles Funkeln. Der wettergeschützte Betrieb ermöglicht den Einsatz im Außenbereich, sodass der Gartenstecker sowohl in den Sommermonaten als auch in der Advents- und Weihnachtszeit für stimmungsvolle Lichtmomente sorgt. Dekorativer LED-Gartenstecker in Feuerwerk-Optik 140 warmweiße LEDs für stimmungsvolles Licht Filigrane Drahtblumen mit funkelnder Wirkung Äste und Drähte individuell formbar Für Garten, Terrasse, Balkon und Pflanzgefäße geeignet Ideal für Sommerabende, Feste und Weihnachtsdekorationen Inklusive Outdoor-Adapter (IP44) Mit 5 m langer Zuleitung Maße: Höhe ca. 70 cm plus Erdspieß (ca. 12 cm) Material: Kunststoff und Metall Beleuchtung: 140 warmweiße LEDs Schutzart: IP44 Lieferumfang: LED-Gartenstecker »Feuerwerk« mit Outdoor-Adapter und Erdspieß14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
Prinz Silvester KracherDer Feinbrennerei Prinz Silvester Kracher ist ein exklusiver, alkoholischer Hochgenuss, der speziell für festliche Anlässe und insbesondere für den Jahreswechsel entwickelt wurde. Dieses Produkt verspricht eine einzigartige Mischung aus feinsten Spirituosen und festlicher Stimmung, um Ihre Silvesterfeierlichkeiten zu bereichern.Der Silvester Kracher von Feinbrennerei Prinz enthält eine sorgfältig ausgewählte Auswahl hochwertiger Spirituosen. Diese Mischung bietet ein abwechslungsreiches Geschmackserlebnis, das für jeden Gast etwas Besonderes bereithält.Jede Spirituose in diesem Set bringt ihre eigenen festlichen Aromen mit sich, sei es der fruchtige Glanz von Obstbränden oder die cremige Süße von Likören. Gemeinsam schaffen sie eine festliche Atmosphäre.Jede Spirituose in diesem Set hat ihren eigenen Alkoholgehalt, was Ihnen die Freiheit gibt, sie pur zu genießen oder als Zutat in Cocktails und Mixgetränken zu verwenden.Der Silvester Kracher ist nicht nur ein Genuss für den Gaumen, sondern auch für die Augen. Die stilvolle Verpackung und Präsentation machen ihn zu einem Blickfang auf jedem Silvestertisch.Der Feinbrennerei Prinz Silvester Kracher eignet sich perfekt für Ihre Silvesterfeierlichkeiten. Sie können die verschiedenen Spirituosen pur genießen und die Vielfalt der festlichen Aromen erleben. Darüber hinaus können Sie kreative Cocktails und Mixgetränke mit diesen hochwertigen Spirituosen zubereiten, um Ihren Gästen ein unvergessliches Erlebnis zu bieten.Mit dem Silvester Kracher von Feinbrennerei Prinz können Sie das neue Jahr auf köstliche und festliche Weise begrüßen. Dieses Set ist eine Hommage an die Handwerkskunst der Brennerei und bietet eine Vielfalt von Aromen, die Ihre Silvesterfeier zu einem besonderen Erlebnis machen. Entdecken Sie die Welt der festlichen Spirituosen mit diesem herausragenden Produkt.Damit jeder in den Genuss aller Prinz-Spezialitäten kommt, empfehlen wir eine Box für vier Personen.Inhalt:22 Miniaturen à 0,02 Liter und ein Kartenspiel:4 x Alte Marille 41 % vol.4 x Alte Williams-Christbirne 41 % vol.4 x Hausschnaps 34 % vol.4 x Rum Coconut 40 % vol.4 x Marc de Champagne Trüffel Likör 15% vol.2 x Überraschungs-Miniatur1 x „Prinz Schnaps! – der fruchtige Kartenspiel-Spaß“ mit 48 liebevoll illustrierten Karten inkl. Spielanleitung28,50 €*Versand: 79,99 €Sichere Weiterleitung zum Anbieter
-
LED-Gartenstecker »Feuerwerk«Funkelnde Lichtakzente für Garten und Terrasse Wenn die Dämmerung einsetzt, entfaltet der LED-Gartenstecker »Feuerwerk« seine besondere Wirkung. Die filigranen Drahtblumen erinnern an ein eingefrorenes Feuerwerk aus Licht und setzen stimmungsvolle Akzente in Beeten, Pflanzgefäßen oder entlang von Wegen. Dabei sorgt das warmweiße Licht für eine angenehme Atmosphäre. Individuell formbar und vielseitig dekorierbar Die feinen Metalläste und Drahtzweige lassen sich nach Belieben biegen und ausrichten. Dadurch entsteht immer wieder ein neues Erscheinungsbild, das sich harmonisch in unterschiedliche Garten- und Dekorationsstile einfügt. Auch auf Terrassen, Balkonen oder bei festlichen Anlässen wird der Gartenstecker zu einem besonderen Blickfang. Warmes Licht für das ganze Jahr Insgesamt 140 warmweiße LEDs verteilen sich auf sieben filigrane Lichtblumen und erzeugen ein eindrucksvolles Funkeln. Der wettergeschützte Betrieb ermöglicht den Einsatz im Außenbereich, sodass der Gartenstecker sowohl in den Sommermonaten als auch in der Advents- und Weihnachtszeit für stimmungsvolle Lichtmomente sorgt. Dekorativer LED-Gartenstecker in Feuerwerk-Optik 140 warmweiße LEDs für stimmungsvolles Licht Filigrane Drahtblumen mit funkelnder Wirkung Äste und Drähte individuell formbar Für Garten, Terrasse, Balkon und Pflanzgefäße geeignet Ideal für Sommerabende, Feste und Weihnachtsdekorationen Inklusive Outdoor-Adapter (IP44) Mit 5 m langer Zuleitung Maße: Höhe ca. 70 cm plus Erdspieß (ca. 12 cm) Material: Kunststoff und Metall Beleuchtung: 140 warmweiße LEDs Schutzart: IP44 Lieferumfang: LED-Gartenstecker »Feuerwerk« mit Outdoor-Adapter und Erdspieß14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
-
Blessing, Matthias: Planung und Genehmigung von WindenergieanlagenPlanung und Genehmigung von Windenergieanlagen , Die Energiewende ist in vollem Gange: Die Bundesregierung strebt an, dass der Anteil der erneuerbaren Energien am Bruttostromverbrauch bis zum Jahr 2030 auf mindestens 80 Prozent steigen soll, wobei die Windenergie als Schlüsselinstrument dient. Das Werk bietet einen umfassenden Einblick in alle relevanten Aspekte der Planung (wie Standortsteuerung durch Schaffung der landesplanungs- und bauleitplanrechtlichen Grundlagen) und Genehmigung (inklusive Verfahrensfragen, bauplanungsrechtlicher Zulässigkeit, immissionsschutzrechtlicher Belange und Naturschutzrecht). Schrittweise führt es durch die komplexe Thematik und bietet praxisnahe Lösungen für rechtliche Herausforderungen und Streitfragen. Dabei wird aktuelle Rechtsprechung zu Windkraftanlagen aufgegriffen, wobei der Fokus auf den praxisrelevanten Kernpunkten liegt. Besondere Beachtung findet auch der Artenschutz, der in der Planung und Genehmigung von Windenergieanlagen eine zunehmend wichtige Rolle spielt. Diese Arbeitshilfe ist unverzichtbar für Kommunen, Planer, Projektentwickler, Genehmigungsbehörden, Rechtsanwälte und andere Experten im Bereich der Windenergieplanung. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20240214, Produktform: Kartoniert, Titel der Reihe: Recht und Verwaltung##, Autoren: Blessing, Matthias~Schmidt-Eichstaedt, Gerd, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 227, Abbildungen: 3 Abbildungen, 3 Tabellen, Themenüberschrift: LAW / Construction, Keyword: Baugenehmigung; Baugenehmigungsverfahren; Bauplanungsrecht; Energiewende; Windenergie; Windkraft, Fachschema: Bauordnung~Baurecht / Bauordnung~Bau / Baurecht~Baurecht - Bundesbaurecht~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Unternehmensrecht~Verwaltungsrecht - Verwaltungssachen~Windkraftanlage~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 206, Breite: 146, Höhe: 15, Gewicht: 320, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lessing, Theodor: Der LärmDer Lärm , Allgegenwärtiges Brüllen, Dröhnen, Pfeifen, Zischen, Fauchen, Hämmern, Rammeln, Klopfen, Schrillen, Schreien und Toben, vor dem der friedliebende Geist weder in Stadt noch Land mehr Zuflucht findet: In seiner furiosen Polemik gegen den Lärm und für die Höflichkeit versuchte Lessing 1908 die zudringlichen Geräusche mit einer glänzenden Typologie der Angriffsformen auf das Ohr zu bannen. Dabei entstand nicht nur eine hervorragende Bestimmung des Lärm-Phänomens zwischen Selbstbetäubung, Vitalität und Aggression, sondern auch ein berührendes Plädoyer für Feinsinnigkeit und Rücksichtnahme, kurz: Menschenfreundlichkeit. Lessing, der bald einen Anti-Lärm-Verein sowie die Zeitschrift Der Anti-Rüpel gründete, ging gegen die Kräfte des gesamtgesellschaftlichen Getöses und der Rohheit mit allem an, was er hatte, und unterlag ihnen am Ende doch. Heute ist die Beschallung mittels mitgeführter Lautsprecher auch im Freien universell geworden, wie in Identifikation mit dem Aggressor leitet sie sich gar jeder per Kopfhörer direkt in den Gehörgang. Angesichts dessen wird hier Lessings Kampfschrift, begleitet von kommentierenden Essays, für das tägliche Abwehrgefecht gegen den Lärm als Einzelausgabe zugänglich gemacht: einer der schönsten, stillen Hilferufe der deutschsprachigen Literatur. , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 202309, Produktform: Leinen, Titel der Reihe: Friedenauer Presse Winterbuch##, Autoren: Lessing, Theodor, Redaktion: Vogt, Tilman, Seitenzahl/Blattzahl: 226, Keyword: 20. Jahrhundert; Deutschland; Großstadt; Industrialisierung; Kampfschrift; Kulturphilosophie; Lessing; Weimarer Republik, Fachschema: Zwanzigstes Jahrhundert~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft~Philosophie / Gesellschaft, Politik, Staat, Fachkategorie: Belletristik: allgemein und literarisch~Kultur- und Medienwissenschaften~Soziale und ethische Themen~Moderne Philosophie: nach 1800, Region: Deutschland, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Soziale und politische Philosophie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: Friedenauer Presse, Länge: 200, Breite: 120, Höhe: 19, Gewicht: 288, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.